Una empresa puede tener ventas, clientes y oportunidades de crecimiento, pero encontrar dificultades para aprovecharlas si una parte importante de sus recursos permanece concentrada en facturas pendientes, inventarios o pagos que todavía no se han convertido en efectivo.
Por esta razón, mejorar el capital de trabajo no significa simplemente conseguir más dinero. También implica administrar mejor los recursos que ya tiene la empresa, acelerar su recuperación y coordinar adecuadamente las fechas de cobro y pago.
Una buena gestión del capital de trabajo puede ayudar a pagar proveedores oportunamente, mantener la operación, reducir la presión sobre la caja y contar con mayor capacidad para asumir nuevos negocios.
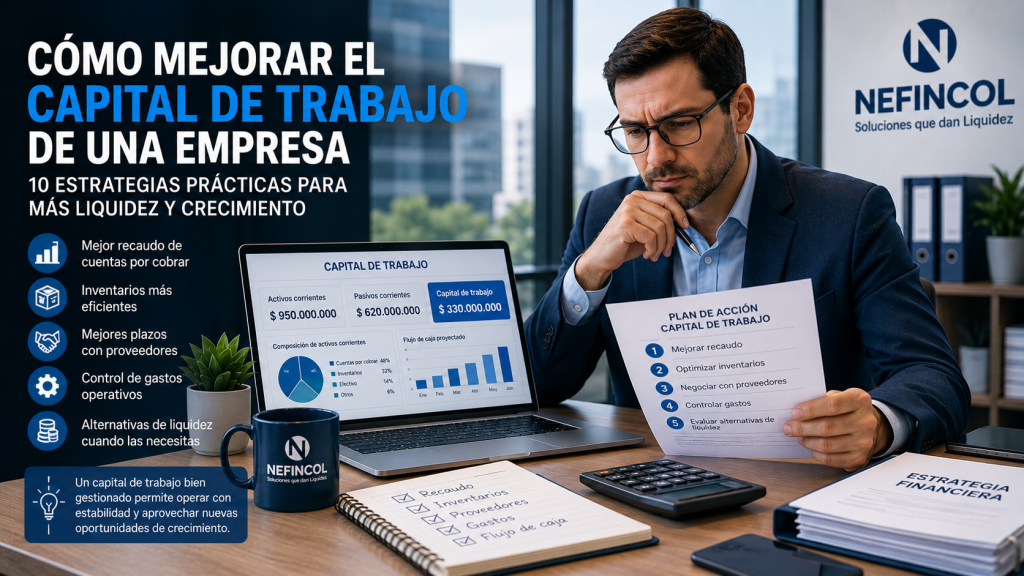
En este artículo veremos diez estrategias prácticas que una empresa puede implementar para fortalecer su capital de trabajo y mejorar su liquidez.
Mejorar el capital de trabajo no siempre requiere aumentar el endeudamiento. En muchos casos, el primer paso consiste en cobrar mejor, administrar los inventarios, organizar los pagos y utilizar de forma más eficiente los recursos disponibles.
El capital de trabajo permite analizar la capacidad de una empresa para atender sus obligaciones de corto plazo utilizando sus activos corrientes.
Su cálculo básico es:
Capital de trabajo = Activos corrientes − Pasivos corrientes
Sin embargo, mejorar el capital de trabajo no consiste únicamente en aumentar el resultado de esta fórmula.
También es necesario analizar qué tan rápido los activos corrientes pueden convertirse en dinero y en qué momento deben pagarse las obligaciones.
Por ejemplo, una empresa puede tener una cantidad importante de cuentas por cobrar e inventarios y mostrar un capital de trabajo positivo, pero enfrentar dificultades de liquidez si sus clientes pagan tarde y sus proveedores exigen pagos antes.
Si quieres profundizar en el concepto, puedes consultar nuestro artículo sobre qué es el capital de trabajo y por qué es clave para una empresa.
Las necesidades de capital de trabajo pueden aumentar por diferentes razones:
Incluso una situación positiva como recibir un contrato de gran tamaño puede generar una necesidad adicional de recursos.
La empresa puede necesitar comprar materiales, contratar personal y asumir costos durante semanas o meses antes de recibir el pago del cliente.
Crecer también necesita financiación. Una oportunidad comercial puede ser rentable y, al mismo tiempo, exigir más capital de trabajo para poder ejecutarla correctamente.
La primera estrategia consiste en conocer con anticipación cuándo entrará y cuándo saldrá el dinero.
Una proyección de flujo de caja puede incluir:
El objetivo es detectar con anticipación los periodos en los que podría aparecer un déficit.
Si una empresa sabe que dentro de 30 días deberá pagar $80.000.000, pero solamente espera recaudar $50.000.000, puede comenzar a buscar soluciones antes de llegar a la fecha del compromiso.
Una buena proyección permite tomar decisiones con planificación y no bajo presión.
También puedes consultar nuestro artículo sobre cómo mejorar el flujo de caja de una empresa.
Una de las principales formas de liberar capital de trabajo consiste en convertir más rápidamente las ventas a crédito en efectivo.
Para mejorar el recaudo pueden implementarse acciones como:
También es importante analizar los días promedio que tarda cada cliente en pagar.
Un cliente que tiene un plazo contractual de 30 días, pero normalmente paga a los 55, debería incorporarse a las proyecciones utilizando su comportamiento real y no únicamente la fecha establecida en la factura.
Vender a crédito puede ser una herramienta comercial importante, pero las condiciones deberían corresponder al perfil de cada cliente.
Una política de crédito puede establecer:
No todos los clientes tienen que recibir automáticamente los mismos plazos.
Una empresa con historial de pagos puntual puede tener condiciones diferentes a otra que presenta retrasos frecuentes.
Vender más no siempre mejora el capital de trabajo. Si las nuevas ventas aumentan las cuentas por cobrar pero el dinero tarda demasiado en ingresar, también puede aumentar la presión sobre la caja.
El inventario representa dinero que permanece inmovilizado hasta que el producto se vende y posteriormente se cobra.
Una empresa con exceso de inventario puede mostrar un activo corriente importante y, al mismo tiempo, tener poco efectivo disponible.
Para mejorar su administración conviene analizar:
El objetivo no es reducir indiscriminadamente el inventario, sino evitar que exista más dinero almacenado del necesario para mantener la operación.
La diferencia entre el momento en que se paga a los proveedores y el momento en que se cobra a los clientes tiene un impacto directo sobre el capital de trabajo.
Supongamos que una empresa:
Existe una diferencia de aproximadamente 30 días que la empresa debe financiar.
Cuando la relación comercial lo permita, puede ser conveniente negociar:
Otra alternativa que puede evaluarse es el confirming, mediante el cual una empresa puede organizar sus pagos a proveedores y, dependiendo de las condiciones de la operación, facilitarles la posibilidad de anticipar el cobro de sus facturas.
Mejorar el capital de trabajo también requiere controlar las salidas de dinero.
Conviene revisar periódicamente:
El objetivo no consiste en reducir costos indiscriminadamente.
Recortar gastos esenciales puede afectar las ventas, la calidad o la capacidad productiva.
La prioridad debería ser eliminar ineficiencias y proteger los recursos necesarios para sostener la operación.
Una buena administración del capital de trabajo busca reducir la distancia entre el momento en que sale el dinero y el momento en que vuelve a ingresar.
Por ejemplo, si una empresa paga la materia prima hoy, produce durante 15 días, vende a crédito y cobra 60 días después, puede tener sus recursos comprometidos durante un periodo considerable.
Ese ciclo puede reducirse mediante diferentes acciones:
Cada día que se logra reducir dentro del ciclo operativo puede significar menos recursos inmovilizados.
En algunas empresas, una parte importante del capital de trabajo permanece concentrada en facturas que serán pagadas dentro de 30, 60 o 90 días.
En estos casos puede evaluarse el factoring.
Mediante este mecanismo, determinadas facturas elegibles pueden negociarse para obtener liquidez antes de su vencimiento.
Esto permite convertir una cuenta por cobrar en recursos que pueden utilizarse para:
La viabilidad de cada operación dependerá de factores como la factura, el pagador, el plazo, la documentación y las condiciones establecidas por la compañía de factoring.
Si quieres conocer más sobre esta alternativa, consulta nuestro artículo sobre factoring en Colombia.
Una cuenta por cobrar representa un recurso de la empresa, pero todavía no es efectivo. El factoring puede permitir anticipar determinadas facturas cuando esperar hasta el vencimiento limita la capacidad de operación o crecimiento.
No todas las necesidades de capital de trabajo se originan en cuentas por cobrar.
Una empresa también puede requerir recursos para:
En estos escenarios puede evaluarse una alternativa de financiación de corto plazo.
La decisión debería considerar tres elementos fundamentales:
El plazo del financiamiento debería guardar relación con el tiempo durante el cual existe la necesidad.
Utilizar deuda de muy corto plazo para financiar activos que tardarán varios años en generar retorno puede ejercer presión innecesaria sobre la caja.
Puedes conocer más en nuestro artículo sobre crédito a corto plazo para empresas.
Lo que no se mide resulta más difícil de mejorar.
Una empresa debería revisar periódicamente diferentes indicadores relacionados con su liquidez y ciclo operativo.
Entre ellos:
Lo importante no es observar estos datos una sola vez, sino analizar su evolución.
Si los días de cobro aumentan, la rotación del inventario disminuye y las obligaciones de corto plazo crecen simultáneamente, la empresa puede comenzar a experimentar presión sobre su capital de trabajo incluso antes de que aparezca una crisis de caja.
Supongamos que una empresa presenta la siguiente situación:
En principio, sus activos corrientes suman $490.000.000.
Su capital de trabajo sería:
$490.000.000 − $330.000.000 = $160.000.000
El resultado es positivo.
Sin embargo, al revisar la composición se descubre que:
Aunque el capital de trabajo es positivo, existe una presión inmediata sobre la caja.
La empresa podría implementar acciones como:
Este ejemplo demuestra que mejorar el capital de trabajo requiere analizar la composición de los activos y pasivos, no solamente el resultado matemático.
Para comprender mejor dónde se encuentran los recursos de una empresa puede analizarse el recorrido del dinero dentro de la operación.
De forma simplificada:
Dinero → Inventario o producción → Venta → Cuenta por cobrar → Dinero nuevamente
Mientras más tiempo tarde este proceso, mayor puede ser la cantidad de recursos que la empresa necesita para mantener su operación.
Por eso existen tres preguntas fundamentales:
Mejorar cualquiera de estos tiempos puede tener un efecto positivo sobre el capital de trabajo.
Aunque aumentar las ventas puede generar mayores ingresos, no es la única manera de fortalecer la posición financiera.
Una empresa puede liberar recursos mediante:
En muchos casos, antes de buscar nuevos recursos externos conviene identificar cuánto dinero puede liberarse mejorando los procesos internos.
No necesariamente.
Supongamos que una empresa aumenta sus ventas en $200.000.000 mensuales, pero:
El crecimiento puede requerir una cantidad importante de recursos adicionales antes de que comiencen a recibirse los pagos de las nuevas ventas.
Por esta razón, una empresa puede crecer comercialmente y deteriorar temporalmente su liquidez.
El crecimiento debe financiarse. Antes de aumentar significativamente las ventas conviene calcular cuánto capital de trabajo adicional será necesario para sostener ese crecimiento.
La financiación puede ser útil cuando existe una necesidad temporal claramente identificada y una fuente futura de recuperación de los recursos.
Algunos escenarios son:
La financiación no debería utilizarse permanentemente para cubrir problemas estructurales.
Si una empresa presenta pérdidas constantes, cartera de difícil recuperación, gastos descontrolados o inventarios que no rotan, será necesario corregir esas causas además de buscar liquidez.
Una venta a crédito todavía no representa dinero disponible.
Los recursos permanecen inmovilizados hasta que el producto sea vendido y cobrado.
Conceder crédito sin políticas claras puede aumentar la cartera vencida.
Una diferencia demasiado grande entre los plazos de proveedores y clientes aumenta las necesidades de financiación.
Planificar con anticipación permite evaluar alternativas con mayor tranquilidad.
El capital destinado a sostener la operación puede quedar comprometido durante demasiado tiempo.
Sin información actualizada es más difícil detectar cuándo la posición financiera comienza a deteriorarse.
Una empresa puede establecer una rutina sencilla de seguimiento.
Proyectar las próximas semanas y detectar posibles faltantes de efectivo.
Después del análisis pueden priorizarse medidas concretas como acelerar un recaudo, reducir una compra, negociar un plazo o evaluar una alternativa de financiación.
Cada empresa puede tener necesidades diferentes según su actividad, ciclo de ventas y condiciones de pago.
NEFINCOL ofrece alternativas financieras que pueden apoyar diferentes situaciones relacionadas con el capital de trabajo.
Permite evaluar la negociación de determinadas facturas por cobrar para obtener liquidez antes de su vencimiento.
Puede ser útil cuando una parte importante de los recursos está concentrada en ventas ya realizadas, pero todavía pendientes de pago.
Puede apoyar determinadas necesidades temporales asociadas con la operación, compra de insumos, ejecución de contratos o crecimiento.
Puede ayudar a organizar la gestión de pagos a proveedores y facilitarles alternativas de anticipación de recursos según las condiciones de la operación.
La alternativa adecuada dependerá de la causa de la necesidad financiera, el plazo requerido y las características particulares de cada empresa.
Puede mejorarse acelerando el recaudo de cuentas por cobrar, optimizando inventarios, negociando mejores plazos con proveedores, controlando gastos, proyectando el flujo de caja y utilizando adecuadamente alternativas de financiación cuando sean necesarias.
Entre los principales factores se encuentran los plazos de cobro, las cuentas por cobrar, la rotación de inventarios, los plazos con proveedores, los gastos operativos y las obligaciones financieras de corto plazo.
No necesariamente. Si las ventas son a crédito y requieren invertir recursos antes de recibir el pago, el crecimiento puede aumentar temporalmente las necesidades de capital de trabajo.
Las cuentas por cobrar forman parte de los activos corrientes, pero todavía no representan efectivo disponible. Si los clientes tardan demasiado en pagar, la empresa puede tener dificultades de liquidez aunque tenga un capital de trabajo positivo.
El inventario mantiene recursos inmovilizados hasta que los productos se venden y se convierten en efectivo. Un exceso de inventario o una baja rotación puede aumentar las necesidades de capital de trabajo.
Sí. Algunas medidas incluyen mejorar el recaudo, reducir inventarios innecesarios, negociar plazos, controlar gastos, facturar oportunamente y mejorar la planificación del flujo de caja.
Puede ayudar cuando una empresa tiene recursos concentrados en determinadas facturas por cobrar. El factoring permite evaluar su negociación para obtener liquidez antes del vencimiento, sujeto a las condiciones de cada operación.
Puede ser conveniente cuando existe una necesidad temporal claramente identificada, por ejemplo para ejecutar un contrato, adquirir inventario, atender una orden de compra o cubrir una diferencia temporal entre cobros y pagos.
Uno de los errores más comunes es analizar únicamente cuánto se vende o cuánto dinero hay actualmente en el banco sin considerar las cuentas por cobrar, inventarios, obligaciones próximas y fechas reales de entrada y salida de efectivo.
Mejorar el capital de trabajo requiere gestionar de manera coordinada las cuentas por cobrar, los inventarios, los proveedores, los gastos y el flujo de caja.
El objetivo no es simplemente acumular más recursos, sino conseguir que el dinero permanezca menos tiempo inmovilizado y esté disponible cuando la empresa realmente lo necesita.
Acciones como cobrar más rápido, reducir inventarios innecesarios, negociar mejores plazos y proyectar las necesidades futuras pueden generar mejoras significativas sin necesidad de recurrir inmediatamente a nuevas obligaciones financieras.
Cuando existe una necesidad temporal que no puede resolverse únicamente mediante ajustes internos, alternativas como el factoring, el crédito a corto plazo o el confirming pueden complementar la estrategia de capital de trabajo.
Una gestión adecuada permite que la empresa no solamente cumpla sus compromisos, sino que también tenga capacidad financiera para aprovechar nuevas oportunidades de crecimiento.
¿Tu empresa necesita fortalecer su capital de trabajo para continuar operando o aprovechar nuevas oportunidades? En NEFINCOL podemos orientarte para evaluar alternativas de liquidez como factoring, crédito a corto plazo y confirming, de acuerdo con las características y necesidades financieras de tu organización.
© 2022 — Nefincol. Todos los derechos reservados.