Una empresa puede vender más, conseguir nuevos clientes y mostrar utilidades en sus estados financieros, pero aun así tener dificultades para pagar la nómina, comprar materia prima o cumplir con sus proveedores.
Esto ocurre porque vender no significa necesariamente recibir el dinero de inmediato. Cuando los clientes pagan a 30, 60 o 90 días, una parte importante de los recursos de la empresa permanece concentrada en cuentas por cobrar. Mientras tanto, las obligaciones operativas siguen llegando.
El
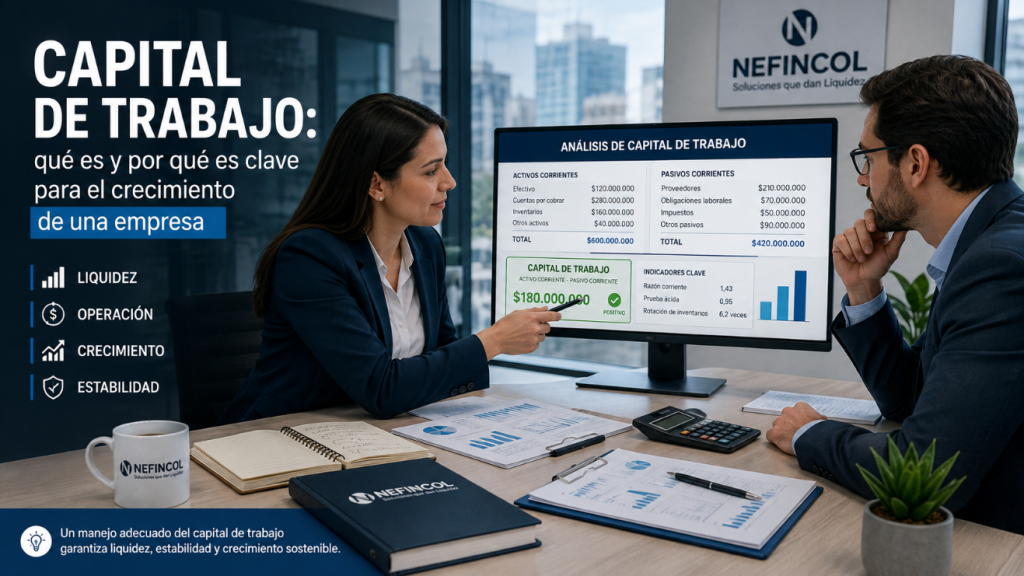
capital de trabajo permite conocer si una empresa cuenta con recursos suficientes para sostener su operación en el corto plazo. Por eso es uno de los conceptos más importantes para evaluar la liquidez, la estabilidad financiera y la capacidad de crecimiento de una organización.
Comprender cómo se calcula, qué significa su resultado y cómo puede mejorarse ayuda a tomar decisiones financieras con mayor anticipación.
En términos sencillos: el capital de trabajo ayuda a determinar si una empresa cuenta con suficientes recursos de corto plazo para cubrir sus obligaciones próximas y continuar operando.
¿Qué es el capital de trabajo?
El capital de trabajo representa los recursos que una empresa tiene disponibles para atender sus obligaciones de corto plazo y continuar desarrollando sus actividades ordinarias.
En términos prácticos, ayuda a responder una pregunta fundamental:
¿La empresa cuenta con suficientes activos de corto plazo para cubrir sus compromisos próximos y seguir funcionando?
Para calcularlo se comparan los activos corrientes con los pasivos corrientes.
Fórmula del capital de trabajo
La fórmula más utilizada es:
Capital de trabajo = Activo corriente − Pasivo corriente
También se conoce como capital neto de trabajo.
El resultado muestra el valor que quedaría después de utilizar los activos corrientes para pagar las obligaciones que vencen en el corto plazo.
¿Qué son los activos corrientes?
Son los recursos que la empresa espera convertir en efectivo, vender o utilizar dentro de su ciclo normal de operación o, generalmente, en un periodo inferior a doce meses.
Entre ellos pueden encontrarse:
- Efectivo disponible.
- Dinero en cuentas bancarias.
- Cuentas por cobrar a clientes.
- Facturas pendientes de pago.
- Inventarios.
- Inversiones de corto plazo.
- Anticipos y otros activos recuperables en el corto plazo.
¿Qué son los pasivos corrientes?
Son las obligaciones que la empresa debe pagar dentro de su ciclo operativo o en el corto plazo.
Algunos ejemplos son:
- Cuentas por pagar a proveedores.
- Obligaciones laborales.
- Impuestos pendientes.
- Cuotas de créditos con vencimiento próximo.
- Servicios y gastos acumulados.
- Arrendamientos.
- Otras obligaciones de corto plazo.
Ejemplo de cálculo del capital de trabajo
Supongamos que una empresa presenta la siguiente información:
Activos corrientes
- Efectivo: $30.000.000.
- Cuentas por cobrar: $80.000.000.
- Inventarios: $40.000.000.
Total de activos corrientes: $150.000.000.
Pasivos corrientes
- Proveedores: $55.000.000.
- Impuestos y obligaciones laborales: $20.000.000.
- Cuotas de créditos a corto plazo: $15.000.000.
Total de pasivos corrientes: $90.000.000.
El cálculo sería:
Capital de trabajo = $150.000.000 − $90.000.000
Capital de trabajo = $60.000.000
En principio, la empresa tendría un margen positivo de $60.000.000 después de comparar sus recursos corrientes con sus obligaciones de corto plazo.
Sin embargo, el análisis no debería terminar allí.
Es necesario revisar qué tan rápido pueden convertirse en efectivo las cuentas por cobrar y los inventarios. Una empresa podría tener un capital de trabajo positivo en sus estados financieros, pero presentar dificultades de caja si sus clientes pagan tarde o si una parte importante de su inventario tiene poca rotación.
¿Qué significa tener un capital de trabajo positivo?
Un capital de trabajo positivo significa que los activos corrientes son superiores a los pasivos corrientes.
Generalmente, esto indica que la empresa cuenta con un margen para:
- Cubrir obligaciones de corto plazo.
- Comprar materias primas.
- Pagar la nómina.
- Mantener inventarios.
- Atender gastos operativos.
- Responder ante imprevistos.
- Aprovechar oportunidades comerciales.
No obstante, un resultado positivo no garantiza por sí solo una buena liquidez.
Por ejemplo, si la mayor parte del activo corriente está concentrada en facturas vencidas o inventarios difíciles de vender, la empresa podría no disponer del efectivo necesario para cumplir oportunamente con sus pagos.
Importante: no basta con conocer el valor del capital de trabajo. También debe analizarse la calidad de las cuentas por cobrar, la rotación de los inventarios y las fechas reales de pago.
¿Qué significa tener un capital de trabajo negativo?
Un capital de trabajo negativo se presenta cuando los pasivos corrientes superan los activos corrientes.
Esto puede indicar que la empresa tiene más obligaciones de corto plazo que recursos disponibles para cubrirlas.
Algunas consecuencias posibles son:
- Retrasos en pagos a proveedores.
- Dificultades para cubrir la nómina.
- Necesidad frecuente de financiación.
- Pérdida de descuentos por pronto pago.
- Menor capacidad de negociación.
- Incremento de intereses y recargos.
- Limitaciones para aceptar nuevos negocios.
- Riesgo de interrupción de la operación.
Un resultado negativo no significa automáticamente que la empresa sea inviable. Algunos negocios reciben el pago de contado y cancelan a sus proveedores varias semanas después, lo que les permite operar con una estructura distinta.
Sin embargo, cuando el capital de trabajo negativo se combina con cartera vencida, baja rotación de inventarios y obligaciones próximas, puede convertirse en una señal de alerta financiera.
¿Qué significa tener un capital de trabajo igual a cero?
Cuando los activos corrientes y los pasivos corrientes tienen prácticamente el mismo valor, la empresa no dispone de un margen financiero significativo.
En esta situación puede cumplir sus compromisos en condiciones normales, pero tendría poca capacidad para responder ante:
- El retraso de un cliente.
- Una disminución inesperada de las ventas.
- El aumento del precio de los insumos.
- Una reparación no presupuestada.
- Una oportunidad comercial que requiera inversión inmediata.
- Un incremento temporal de los costos operativos.
Mantener un margen razonable ayuda a absorber variaciones normales del negocio sin afectar la continuidad de la operación.
¿Por qué es importante el capital de trabajo?
Permite sostener la operación diaria
El capital de trabajo financia las necesidades cotidianas de la empresa, como materias primas, insumos, nómina y otros costos operativos.
Sin recursos suficientes, una empresa puede tener pedidos y clientes, pero no contar con capacidad para producir, comprar mercancía o prestar el servicio contratado.
Ayuda a cumplir las obligaciones a tiempo
Una buena administración permite disponer de recursos para atender pagos a proveedores, trabajadores, entidades financieras y autoridades tributarias.
Cumplir oportunamente protege la reputación comercial de la empresa y puede mejorar sus condiciones de negociación.
Facilita el crecimiento
El crecimiento normalmente exige recursos adicionales.
Una empresa que recibe un pedido más grande puede necesitar:
- Comprar más inventario.
- Contratar personal temporal.
- Aumentar la producción.
- Pagar transporte y logística.
- Adquirir materiales.
- Cubrir gastos antes de recibir el pago del cliente.
Por esta razón, crecer también puede generar presión sobre el capital de trabajo.
Una empresa puede aumentar sus ventas y, al mismo tiempo, enfrentar problemas de liquidez si debe financiar durante varios meses los costos asociados a esas ventas.
Reduce la dependencia de decisiones urgentes
Cuando existe una planeación adecuada, la empresa puede evaluar con anticipación sus necesidades de financiación.
En cambio, cuando el problema se detecta pocos días antes de un pago importante, puede terminar aceptando alternativas costosas o condiciones poco favorables.
Mejora la capacidad de negociación
Disponer de liquidez permite negociar descuentos con proveedores, realizar compras estratégicas y seleccionar mejores condiciones comerciales.
La falta permanente de recursos reduce las opciones y obliga a tomar decisiones pensando únicamente en la urgencia inmediata.
Ayuda a enfrentar imprevistos
Los retrasos de clientes, los cambios en los costos, las fallas de equipos y las variaciones en la demanda pueden afectar el flujo de caja.
Un capital de trabajo adecuado funciona como un margen de seguridad para mantener la operación durante estos periodos.
Capital de trabajo y flujo de caja: ¿son lo mismo?
Aunque están relacionados, no representan exactamente lo mismo.
El capital de trabajo se obtiene a partir de los activos y pasivos corrientes registrados en el estado de situación financiera.
El flujo de caja muestra las entradas y salidas reales de dinero durante un periodo determinado.
Una empresa puede tener capital de trabajo positivo, pero presentar un flujo de caja insuficiente. Esto puede suceder cuando:
- Las cuentas por cobrar todavía no se han convertido en dinero.
- Los inventarios permanecen almacenados.
- Los clientes pagan después del vencimiento.
- Las obligaciones deben pagarse antes de recaudar las ventas.
- Parte del efectivo está comprometida para otros pagos.
Diferencia principal: el capital de trabajo ofrece una fotografía de la posición financiera de corto plazo, mientras que el flujo de caja muestra el movimiento real del dinero a través del tiempo.
Capital de trabajo y liquidez: ¿cuál es la diferencia?
La liquidez se refiere a la capacidad de una empresa para cumplir sus obligaciones de corto plazo.
El capital de trabajo es una forma de expresar esa capacidad en dinero.
Por ejemplo, si una empresa posee activos corrientes por $200.000.000 y pasivos corrientes por $130.000.000, su capital de trabajo es de $70.000.000.
Para complementar el análisis puede calcularse la razón corriente:
Razón corriente = Activo corriente ÷ Pasivo corriente
En el ejemplo:
$200.000.000 ÷ $130.000.000 = 1,54
Esto significa que la empresa tiene aproximadamente $1,54 en activos corrientes por cada peso de obligaciones corrientes.
¿Cuánto capital de trabajo necesita una empresa?
No existe una cifra universal.
El nivel adecuado depende de factores como:
- El sector económico.
- El tamaño de la empresa.
- La duración del ciclo operativo.
- Los plazos concedidos a los clientes.
- Los plazos otorgados por los proveedores.
- La rotación de los inventarios.
- La estacionalidad de las ventas.
- La estabilidad de los ingresos.
- Los costos fijos mensuales.
- La facilidad para acceder a financiación.
Una empresa comercial que vende de contado puede necesitar una estructura diferente a una compañía que presta servicios y recibe sus pagos 90 días después.
Por eso, el capital de trabajo debe analizarse en relación con el funcionamiento real de cada organización.
¿Qué factores pueden reducir el capital de trabajo?
Clientes que pagan tarde
Cuando las cuentas por cobrar aumentan, pero el dinero no ingresa oportunamente, la empresa debe financiar por más tiempo sus operaciones.
Exceso de inventario
Comprar más mercancía de la necesaria inmoviliza recursos que podrían utilizarse para otros pagos.
Baja rotación de productos
Los productos que permanecen almacenados durante periodos extensos pueden deteriorarse, perder valor o quedar obsoletos.
Plazos comerciales desequilibrados
Puede existir una brecha si la empresa paga a sus proveedores en 30 días, pero sus clientes cancelan en 90 días.
Durante los 60 días de diferencia, la empresa necesita recursos para sostener la operación.
Crecimiento acelerado sin planificación
Aceptar más pedidos aumenta las ventas, pero también puede elevar las necesidades de inventario, personal y logística.
Crecer sin calcular la financiación requerida puede generar una crisis de liquidez.
Uso de recursos de corto plazo en inversiones de largo plazo
Utilizar el dinero destinado a la operación para comprar maquinaria, vehículos o inmuebles puede dejar a la empresa sin capacidad para atender sus compromisos inmediatos.
Retiros o distribución excesiva de utilidades
Distribuir recursos sin considerar las necesidades futuras de la operación puede debilitar el capital de trabajo.
¿Cómo mejorar el capital de trabajo de una empresa?
Elaborar una proyección de flujo de caja
La empresa debe estimar sus entradas y salidas de dinero por semanas o meses.
Esto permite identificar anticipadamente periodos en los que podrían faltar recursos y tomar decisiones antes de que aparezca la urgencia.
Mejorar la gestión de las cuentas por cobrar
Algunas acciones útiles son:
- Verificar la capacidad de pago antes de otorgar crédito.
- Definir plazos y condiciones claras.
- Emitir las facturas oportunamente.
- Confirmar la recepción de los documentos.
- Realizar seguimiento antes del vencimiento.
- Establecer procedimientos de cobro.
- Identificar rápidamente las facturas en mora.
- Analizar la concentración de cartera por cliente.
Vender más no mejora necesariamente la liquidez si el recaudo se retrasa.
Optimizar los inventarios
La empresa debe procurar mantener la cantidad necesaria para operar sin acumular productos innecesarios.
Para lograrlo puede:
- Analizar la rotación por producto.
- Identificar inventarios de baja salida.
- Definir niveles mínimos y máximos.
- Mejorar las proyecciones de ventas.
- Negociar entregas parciales con proveedores.
- Evitar compras motivadas únicamente por descuentos.
Negociar mejores plazos con proveedores
Extender los plazos de pago puede reducir la diferencia entre el momento en que la empresa paga y el momento en que recibe el dinero de sus clientes.
La negociación debe realizarse de manera responsable, sin trasladar permanentemente el problema financiero a los proveedores.
Revisar los gastos operativos
Es conveniente identificar gastos que no aportan valor suficiente, contratos poco utilizados y costos que han aumentado sin control.
Reducir gastos no significa afectar la capacidad productiva. El objetivo es eliminar ineficiencias y proteger los recursos necesarios para operar.
Alinear las fuentes de financiación con la necesidad
Las necesidades temporales deberían financiarse con soluciones apropiadas para el corto plazo, mientras que las inversiones permanentes requieren estructuras de mayor duración.
Utilizar una obligación de vencimiento muy corto para financiar una inversión que tardará varios años en generar retorno puede ejercer una presión innecesaria sobre la caja.
Convertir las cuentas por cobrar en liquidez
Cuando una parte importante del capital de trabajo está concentrada en facturas pendientes, el factoring puede permitir que la empresa obtenga recursos antes del vencimiento.
En lugar de esperar 30, 60 o 90 días, la organización puede negociar determinadas facturas y utilizar el dinero para financiar su operación.
La viabilidad y las condiciones dependerán del análisis de la factura, del pagador, del plazo y de la documentación correspondiente.
Evaluar un crédito a corto plazo
Un crédito de corto plazo puede ayudar a cubrir necesidades temporales como:
- Compra de materia prima.
- Pago de nómina.
- Atención de órdenes de compra.
- Incrementos estacionales de inventario.
- Gastos asociados a un contrato.
- Diferencias temporales entre pagos y recaudos.
La empresa debe asegurarse de que el plazo de la financiación esté relacionado con el momento en que espera recuperar los recursos.
Organizar los pagos mediante confirming
El confirming puede ayudar a una empresa compradora a organizar sus obligaciones con proveedores y facilitar que estos accedan, según las condiciones de la operación, al pago anticipado de sus facturas.
Esta herramienta puede fortalecer la cadena de suministro y mejorar la relación comercial entre la empresa y sus proveedores.
Señales de que una empresa necesita revisar su capital de trabajo
- Se utiliza constantemente el cupo de sobregiro.
- La nómina depende del pago de un cliente específico.
- Los proveedores suspenden entregas por falta de pago.
- Las cuentas por cobrar crecen más rápido que las ventas.
- La empresa tiene inventarios acumulados.
- Se pagan intereses o recargos con frecuencia.
- Se aplazan impuestos y obligaciones laborales.
- No existe una proyección de flujo de caja.
- Se rechazan pedidos por falta de recursos.
- Las deudas de corto plazo se renuevan constantemente.
- Las ventas aumentan, pero el efectivo disponible disminuye.
Detectar estas señales tempranamente permite buscar soluciones antes de que la falta de liquidez afecte la continuidad del negocio.
Ejemplo: una empresa que crece, pero necesita más capital de trabajo
Supongamos que una empresa recibe un contrato por $300.000.000.
Para ejecutarlo necesita invertir:
- $80.000.000 en materiales.
- $35.000.000 en nómina.
- $15.000.000 en transporte y logística.
- $10.000.000 en otros gastos.
La empresa debe invertir $140.000.000 antes de recibir el pago del cliente, que se realizará 90 días después de entregar el servicio.
Aunque el contrato es rentable, la empresa necesita financiar los costos durante ese periodo.
En este caso, el problema no es la falta de ventas. El desafío consiste en contar con el capital de trabajo necesario para ejecutar el contrato sin descuidar las demás obligaciones.
Dependiendo de las condiciones de la operación, la empresa podría evaluar alternativas como:
- Recursos propios.
- Negociación de plazos con proveedores.
- Crédito a corto plazo.
- Anticipos contractuales.
- Factoring de otras cuentas por cobrar.
- Factoring de la factura generada una vez sea elegible.
- Combinación de diferentes fuentes.
Lección financiera: una empresa puede tener un negocio rentable y aun así necesitar financiación para cubrir el tiempo que transcurre entre la inversión inicial y el pago del cliente.
Errores frecuentes al administrar el capital de trabajo
Confundir ventas con dinero disponible
Una venta a crédito genera un ingreso contable, pero no representa efectivo hasta que el cliente paga.
Revisar únicamente el saldo bancario
El dinero disponible hoy no muestra todas las obligaciones próximas ni los recaudos esperados.
Financiar permanentemente a los clientes
Otorgar plazos excesivos sin evaluar el costo financiero puede trasladar a la empresa las necesidades de liquidez de sus compradores.
Comprar inventario sin analizar su rotación
Un inventario elevado puede hacer que el balance parezca sólido, aunque la empresa tenga poco efectivo.
Buscar financiación demasiado tarde
Las alternativas disponibles suelen reducirse cuando ya existen incumplimientos, mora o presión inmediata sobre la caja.
Utilizar financiación sin definir la fuente de pago
Antes de adquirir una obligación debe identificarse de dónde saldrán los recursos para cancelarla y en qué fecha estarán disponibles.
¿Cuándo debería una empresa buscar financiación para capital de trabajo?
La financiación puede evaluarse cuando existe una necesidad temporal, identificable y relacionada con la operación.
Por ejemplo:
- La empresa recibió una nueva orden de compra.
- Un cliente confiable tiene un plazo de pago extenso.
- Las ventas aumentan en determinada temporada.
- Se necesita inventario adicional.
- Existe una diferencia entre las fechas de cobro y pago.
- Se requiere aprovechar una oportunidad comercial.
- Una cuenta por cobrar concentra una parte importante de los recursos.
La financiación no debería utilizarse únicamente para aplazar indefinidamente problemas estructurales.
Si la empresa presenta pérdidas continuas, gastos descontrolados o cartera de difícil recaudo, es necesario corregir esas causas además de conseguir liquidez.
Soluciones de NEFINCOL para apoyar el capital de trabajo
NEFINCOL ofrece alternativas de financiación para empresas mediante operaciones de factoring y productos de crédito.
Dependiendo de las necesidades y de las condiciones de cada operación, una empresa puede evaluar:
Factoring
Permite convertir determinadas facturas por cobrar en liquidez antes de su vencimiento.
Puede ser útil cuando la empresa ha realizado la venta, pero debe esperar varias semanas o meses para recibir el pago.
Crédito a corto plazo
Puede apoyar necesidades temporales relacionadas con gastos operativos, compra de insumos, ejecución de contratos o crecimiento estacional.
Confirming
Ayuda a organizar el pago a proveedores y puede ofrecerles la posibilidad de anticipar el cobro de sus facturas, sujeto a las condiciones correspondientes.
La alternativa adecuada dependerá del origen de la necesidad, el plazo requerido, el flujo de pago esperado y la situación financiera de la empresa.
Preguntas frecuentes sobre capital de trabajo
¿Qué es el capital de trabajo?
Es la diferencia entre los activos corrientes y los pasivos corrientes de una empresa. Permite estimar el margen disponible para atender obligaciones de corto plazo y sostener la operación.
¿Cómo se calcula el capital de trabajo?
Se calcula restando el pasivo corriente al activo corriente: capital de trabajo = activo corriente − pasivo corriente.
¿Qué significa tener capital de trabajo positivo?
Significa que los activos corrientes superan las obligaciones de corto plazo. Sin embargo, también debe revisarse qué tan rápido pueden convertirse en efectivo las cuentas por cobrar y los inventarios.
¿Qué pasa si el capital de trabajo es negativo?
Puede indicar que la empresa tiene más obligaciones de corto plazo que recursos corrientes para cubrirlas. Es una señal que debe analizarse junto con el flujo de caja y el modelo de negocio.
¿Capital de trabajo y flujo de caja son lo mismo?
No. El capital de trabajo compara activos y pasivos corrientes en un momento determinado. El flujo de caja muestra las entradas y salidas reales de dinero durante un periodo.
¿Cómo se puede mejorar el capital de trabajo?
Puede mejorarse acelerando el recaudo, controlando inventarios, negociando plazos con proveedores, reduciendo gastos innecesarios y utilizando financiación alineada con el ciclo operativo.
¿El factoring puede mejorar el capital de trabajo?
Puede ayudar cuando los recursos están concentrados en facturas por cobrar. Al negociar facturas elegibles, la empresa puede obtener liquidez antes del vencimiento.
¿Cuánto capital de trabajo necesita una empresa?
No existe una cifra única. Depende del sector, los plazos de cobro y pago, la rotación de inventarios, los costos operativos y la estacionalidad del negocio.
Conclusión
El capital de trabajo muestra la capacidad de una empresa para cubrir sus obligaciones de corto plazo y mantener su operación.
Un resultado positivo puede ofrecer un margen de seguridad, pero debe analizarse junto con la calidad de la cartera, la rotación de los inventarios, los plazos de pago y el flujo de caja.
Administrarlo correctamente permite cumplir obligaciones, aprovechar oportunidades comerciales y crecer sin generar una presión excesiva sobre la liquidez.
Cuando una parte importante de los recursos está concentrada en cuentas por cobrar o existe una necesidad temporal de financiación, soluciones como el factoring, el crédito a corto plazo y el confirming pueden formar parte de una estrategia financiera adecuada.
¿Tu empresa necesita fortalecer su capital de trabajo? En NEFINCOL puedes recibir orientación para evaluar alternativas de liquidez como factoring, crédito a corto plazo y confirming, de acuerdo con las características y necesidades de tu organización.