Una empresa puede vender bien, tener clientes y generar utilidades, pero aun así enfrentar dificultades para cumplir con la nómina, pagar proveedores o financiar nuevas oportunidades.
En muchos casos, el problema no está directamente en las ventas, sino en una serie de decisiones financieras que afectan la entrada y salida de dinero.
Facturar tarde, permitir que la cartera crezca sin control, comprar más inventario del necesario o financiar inversiones de largo plazo con recursos destinados a la operación son algunos ejemplos de errores que pueden deteriorar el
flujo de caja de una empresa.
Identificar estas situaciones a tiempo permite corregirlas antes de que se conviertan en problemas de liquidez más difíciles de manejar.
Una empresa no necesita estar perdiendo dinero para tener problemas de caja. Puede ser rentable y, al mismo tiempo, no disponer del efectivo necesario en el momento en que debe cumplir sus obligaciones.
¿Por qué es importante cuidar el flujo de caja?
El flujo de caja refleja las entradas y salidas reales de dinero durante un periodo determinado.
Permite conocer si la empresa tendrá recursos suficientes para atender compromisos como:
- Nómina.
- Proveedores.
- Impuestos.
- Arrendamientos.
- Servicios.
- Obligaciones financieras.
- Compra de materia prima.
- Inversiones necesarias para continuar creciendo.
Por esta razón, no debería analizarse únicamente cuánto vende una empresa, sino también cuándo recibe el dinero y en qué momento debe realizar sus pagos.
Si quieres profundizar en este concepto, puedes consultar nuestro artículo sobre
cómo mejorar el flujo de caja de una empresa.
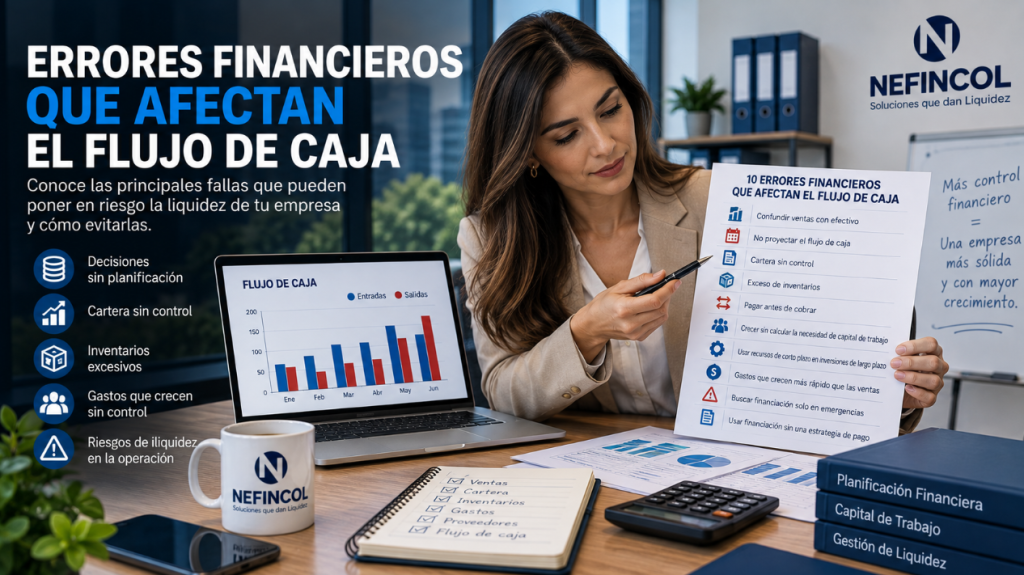
10 errores financieros que pueden afectar el flujo de caja
1. Confundir ventas con dinero disponible
Este es uno de los errores más frecuentes.
Cuando una empresa vende a crédito, registra una venta, pero el dinero todavía no ha ingresado.
Por ejemplo, una compañía puede facturar $200.000.000 durante un mes y considerar que tuvo un excelente resultado comercial.
Sin embargo, si esos clientes pagan 60 o 90 días después, la empresa tendrá que financiar mientras tanto los costos asociados a esas ventas.
Durante ese periodo debe continuar pagando:
- Nómina.
- Proveedores.
- Transporte.
- Materia prima.
- Servicios.
- Impuestos.
Venta realizada no significa efectivo disponible. Para administrar correctamente la caja es necesario diferenciar ingresos contables de recaudos reales.
2. No realizar una proyección de flujo de caja
Administrar una empresa observando únicamente el saldo de la cuenta bancaria puede generar una falsa sensación de seguridad.
Por ejemplo, hoy pueden existir $80.000.000 disponibles, pero durante las próximas dos semanas podrían vencer obligaciones por $120.000.000.
Una proyección permite anticipar:
- Cuánto dinero existe actualmente.
- Qué clientes deberían pagar próximamente.
- Cuánto debe pagarse a proveedores.
- Cuándo vence la nómina.
- Qué impuestos deben cancelarse.
- Qué obligaciones financieras están próximas.
Esta información ayuda a detectar posibles faltantes con anticipación.
Mientras más temprano se identifica una necesidad, mayor suele ser la capacidad para evaluar alternativas y tomar decisiones sin presión.
3. Permitir que las cuentas por cobrar crezcan sin control
Las cuentas por cobrar representan dinero que pertenece comercialmente a la empresa, pero que todavía no está disponible.
Cuando la cartera crece más rápido que los recaudos, puede comenzar a absorber una parte importante del capital de trabajo.
Algunas señales de alerta son:
- Facturas que se vencen constantemente.
- Clientes que pagan después del plazo acordado.
- Aumento de la cartera mayor a 60 o 90 días.
- Dependencia de uno o dos grandes clientes.
- Promesas de pago que se incumplen repetidamente.
Una gestión adecuada requiere políticas de crédito, seguimiento preventivo y análisis periódico de la cartera.
Puedes ampliar este tema en nuestro artículo sobre
cómo administrar las cuentas por cobrar de una empresa.
4. Comprar demasiado inventario
El inventario es necesario para muchas empresas, pero también representa dinero que permanece inmovilizado hasta que los productos se venden.
Comprar más mercancía de la necesaria puede generar varios problemas:
- Menor disponibilidad de efectivo.
- Mayores costos de almacenamiento.
- Riesgo de obsolescencia.
- Deterioro de productos.
- Necesidad de ofrecer descuentos para vender excedentes.
Una empresa puede tener un almacén lleno y, al mismo tiempo, poca liquidez para atender sus obligaciones.
Por eso es importante analizar la rotación de cada producto y definir niveles adecuados de inventario.
5. Pagar mucho antes de cobrar
La diferencia entre las fechas de pago a proveedores y las fechas de cobro a clientes puede ejercer una fuerte presión sobre la caja.
Supongamos que una empresa:
- Paga a sus proveedores a 30 días.
- Sus clientes pagan a 90 días.
Existe una brecha de aproximadamente 60 días que debe financiarse.
Cuanto mayor sea esta diferencia, mayor puede ser la necesidad de capital de trabajo.
Cuando sea posible, puede resultar conveniente negociar mejores plazos con proveedores o revisar las condiciones comerciales otorgadas a determinados clientes.
6. Crecer sin calcular cuánto dinero será necesario
El crecimiento es positivo, pero también puede aumentar las necesidades financieras.
Supongamos que una empresa recibe un contrato importante y debe:
- Comprar más materia prima.
- Contratar personal adicional.
- Aumentar inventario.
- Pagar transporte y logística.
- Asumir otros gastos operativos.
Si el cliente paga varias semanas después de terminar el trabajo, la empresa tendrá que financiar previamente todos esos costos.
Por esta razón, antes de aceptar un contrato importante conviene calcular cuánto capital de trabajo adicional será necesario.
Crecer también cuesta dinero. Una venta rentable puede generar presión financiera si la empresa debe invertir una cantidad importante de recursos antes de recibir el pago.
7. Utilizar recursos de corto plazo para inversiones de largo plazo
Otro error consiste en utilizar el dinero destinado a la operación diaria para financiar activos que generarán retorno durante varios años.
Por ejemplo:
- Comprar maquinaria.
- Adquirir un vehículo.
- Realizar una remodelación importante.
- Comprar un inmueble.
Estas inversiones pueden ser necesarias, pero deben financiarse de acuerdo con su naturaleza.
Si se utilizan recursos destinados a nómina, inventarios o proveedores, la empresa puede quedarse sin liquidez para mantener su operación normal.
8. Mantener gastos que crecen más rápido que las ventas
Los gastos operativos pueden aumentar progresivamente sin que la empresa lo perciba inmediatamente.
Algunos ejemplos son:
- Suscripciones poco utilizadas.
- Servicios duplicados.
- Arrendamientos elevados.
- Compras administrativas innecesarias.
- Contratos que nunca se renegocian.
- Gastos recurrentes de bajo valor individual que se acumulan.
La empresa debería revisar periódicamente sus gastos y determinar cuáles realmente generan valor.
Esto no significa reducir indiscriminadamente los costos.
Recortar áreas necesarias para vender o producir puede generar un efecto contrario. El objetivo es eliminar ineficiencias y proteger los recursos esenciales.
9. Buscar financiación solamente cuando ya no hay dinero
Esperar hasta que la empresa no tenga recursos para pagar una obligación reduce el margen de maniobra.
Cuando existe una proyección financiera, una necesidad puede identificarse varias semanas antes.
Esto permite analizar con calma:
- Si puede acelerarse algún recaudo.
- Si existen gastos que pueden aplazarse.
- Si pueden negociarse condiciones con proveedores.
- Si una factura puede convertirse anticipadamente en liquidez.
- Si se requiere financiación temporal.
La financiación debería formar parte de una planificación y no convertirse únicamente en una reacción ante una emergencia.
10. Utilizar financiación sin definir cómo se pagará
Obtener recursos puede resolver temporalmente una necesidad de caja, pero también crea una obligación futura.
Antes de contratar financiación, la empresa debería responder tres preguntas:
- ¿Cuánto dinero necesitamos realmente?
- ¿Durante cuánto tiempo?
- ¿De dónde saldrá el dinero para devolverlo?
Por ejemplo, si se utiliza financiación para ejecutar un contrato que será pagado dentro de 60 días, existe una fuente futura de recursos identificable.
En cambio, utilizar constantemente nuevas obligaciones para pagar deudas anteriores puede indicar un problema financiero estructural.
Otros errores que también pueden afectar la caja
Además de los anteriores, existen otras decisiones que pueden ejercer presión sobre la liquidez.
Retirar demasiadas utilidades de la empresa
Una empresa puede mostrar utilidades contables, pero necesitar mantener una parte de esos recursos para financiar inventarios, cartera y crecimiento.
Distribuir demasiado dinero puede reducir el capital disponible para operar.
No reservar recursos para impuestos
Los impuestos representan obligaciones previsibles.
Utilizar esos recursos para otros gastos puede generar dificultades cuando llegue la fecha del pago.
Depender excesivamente de un solo cliente
Cuando una gran parte de los ingresos depende de un único comprador, cualquier retraso puede afectar significativamente el flujo de caja.
No contar con un margen para imprevistos
Reparaciones, aumentos de costos, pérdidas de clientes o retrasos en pagos pueden presentarse inesperadamente.
Mantener cierto margen de liquidez ayuda a absorber estos eventos sin afectar inmediatamente la operación.
Ejemplo de cómo varios errores pueden generar un problema de caja
Supongamos que una empresa presenta la siguiente situación:
- Ventas mensuales: $300.000.000.
- Clientes pagan en promedio a 75 días.
- Proveedores deben pagarse a 30 días.
- Existe inventario por $180.000.000.
- $100.000.000 corresponden a cartera vencida.
- La empresa acaba de comprar un vehículo utilizando efectivo.
A primera vista, las ventas parecen buenas.
Sin embargo, el dinero permanece concentrado en cartera e inventarios mientras las obligaciones deben pagarse antes.
Además, la compra del vehículo redujo el efectivo disponible.
En este caso, el problema no tiene una sola causa. Es el resultado de varias decisiones que actúan al mismo tiempo.
Una estrategia podría incluir:
- Acelerar el recaudo.
- Revisar los plazos otorgados a clientes.
- Reducir inventario de baja rotación.
- Negociar mejores plazos con proveedores.
- Actualizar el flujo de caja proyectado.
- Evaluar alternativas de liquidez para necesidades temporales.
¿Cómo saber si el flujo de caja está comenzando a deteriorarse?
Existen señales que pueden advertirlo antes de llegar a una situación crítica:
- La nómina depende del pago de un cliente específico.
- Se utilizan constantemente sobregiros o cupos de crédito.
- Los pagos a proveedores comienzan a retrasarse.
- Las cuentas por cobrar crecen más rápido que las ventas.
- Aumenta la cartera vencida.
- Se acumulan inventarios.
- Se aplazan impuestos.
- Las deudas de corto plazo se renuevan continuamente.
- Se rechazan oportunidades comerciales por falta de recursos.
- Las ventas aumentan, pero el saldo disponible disminuye.
Si varias de estas situaciones ocurren simultáneamente, conviene revisar inmediatamente la gestión del capital de trabajo.
Flujo de caja y capital de trabajo: una relación directa
El capital de trabajo y el flujo de caja están estrechamente relacionados, aunque no son exactamente lo mismo.
Una empresa puede tener activos corrientes suficientes para superar sus pasivos corrientes y aun así enfrentar una dificultad temporal de caja.
Esto puede suceder cuando gran parte de esos activos está representada en:
- Inventarios.
- Cuentas por cobrar.
- Facturas con vencimientos futuros.
Por esta razón, no basta con conocer el valor del capital de trabajo. También debe evaluarse qué tan rápido esos recursos pueden convertirse en efectivo.
Puedes ampliar este tema en nuestro artículo sobre
cómo mejorar el capital de trabajo de una empresa.
¿Cómo puede ayudar el factoring a proteger el flujo de caja?
Cuando una parte importante de los recursos está concentrada en facturas pendientes de pago, puede evaluarse el factoring.
Mediante esta alternativa, determinadas facturas elegibles pueden convertirse en liquidez antes de su vencimiento.
Esto puede ayudar a disponer de recursos para:
- Pagar proveedores.
- Cubrir nómina.
- Comprar materia prima.
- Financiar nuevas órdenes de compra.
- Mantener la continuidad de la operación.
La aprobación y las condiciones dependerán de elementos como la factura, el pagador, el plazo y la documentación correspondiente.
Puedes conocer más en nuestro artículo sobre
factoring en Colombia.
¿Cuándo puede ser útil un crédito a corto plazo?
Existen necesidades de caja que no necesariamente están vinculadas a una factura que pueda negociarse.
Por ejemplo:
- Compra de materia prima.
- Aumento estacional de inventario.
- Ejecución de un contrato.
- Atención de una orden de compra.
- Necesidad temporal de capital de trabajo.
En estos escenarios puede evaluarse un
crédito a corto plazo para empresas.
La clave consiste en relacionar el plazo de la financiación con el tiempo durante el cual existe realmente la necesidad.
¿Qué papel puede tener el confirming?
Los pagos a proveedores también forman parte de la administración del flujo de caja.
El
confirming puede ayudar a estructurar la gestión de estos pagos y, según las condiciones de la operación, permitir que los proveedores tengan alternativas para anticipar sus recursos.
Esto puede contribuir a fortalecer las relaciones dentro de la cadena de suministro y organizar mejor las obligaciones comerciales.
Una rutina sencilla para controlar mejor el flujo de caja
Cada semana
- Revisar el saldo disponible.
- Actualizar los recaudos esperados.
- Revisar las obligaciones próximas.
- Identificar facturas vencidas.
- Verificar compromisos de pago de clientes.
Cada mes
- Actualizar la proyección de caja.
- Analizar la cartera por edades.
- Revisar la rotación de inventarios.
- Comparar ventas con recaudos reales.
- Revisar gastos operativos.
- Calcular necesidades futuras de capital de trabajo.
Antes de realizar una inversión importante
- Evaluar el impacto sobre la caja.
- Definir la fuente de financiación.
- Evitar comprometer recursos necesarios para la operación.
Antes de aceptar un contrato grande
- Calcular los costos iniciales.
- Determinar cuándo pagará el cliente.
- Calcular cuánto capital de trabajo será necesario.
- Definir previamente cómo se financiará el periodo de ejecución.
La gestión financiera preventiva permite tomar decisiones antes de que aparezca la urgencia. Conocer las próximas entradas y salidas ayuda a proteger la estabilidad de la empresa y planificar mejor su crecimiento.
Preguntas frecuentes sobre errores financieros y flujo de caja
¿Cuál es uno de los errores más comunes que afecta el flujo de caja?
Confundir ventas con efectivo disponible. Una venta a crédito puede generar ingresos contables, pero el dinero solamente estará disponible cuando el cliente efectivamente realice el pago.
¿Una empresa rentable puede tener problemas de flujo de caja?
Sí. Una empresa puede ser rentable y tener dificultades para atender sus obligaciones si cobra después de las fechas en las que debe pagar proveedores, nómina, impuestos u otros compromisos.
¿Cómo afectan las cuentas por cobrar al flujo de caja?
Mientras una factura permanece pendiente, representa un recurso que todavía no está disponible como efectivo. Si los periodos de recaudo se alargan, la empresa puede necesitar financiar durante más tiempo su operación.
¿Tener mucho inventario puede generar problemas de liquidez?
Sí. El inventario mantiene recursos inmovilizados hasta que los productos se venden y posteriormente se cobran. Un exceso o una baja rotación puede reducir el efectivo disponible.
¿Por qué crecer puede afectar el flujo de caja?
Porque vender más puede requerir comprar más materiales, contratar personal o aumentar inventarios antes de recibir el pago de las nuevas ventas. Por eso el crecimiento también necesita capital de trabajo.
¿Cómo prevenir problemas de flujo de caja?
Es recomendable mantener una proyección de entradas y salidas, controlar las cuentas por cobrar, administrar inventarios, revisar gastos, coordinar plazos con proveedores y anticipar las necesidades de financiación.
¿El factoring puede ayudar al flujo de caja?
Puede ayudar cuando existen determinadas facturas elegibles pendientes de pago, permitiendo evaluar su negociación para obtener liquidez antes del vencimiento.
¿Cuándo debería una empresa buscar financiación?
Idealmente antes de que aparezca una urgencia, cuando ya se ha identificado cuánto dinero será necesario, durante cuánto tiempo y cuál será la fuente futura para cubrir la obligación.
Conclusión
Muchos problemas de flujo de caja no aparecen por falta de ventas, sino por una administración inadecuada de los tiempos y recursos financieros.
Confundir ventas con efectivo, permitir el crecimiento excesivo de la cartera, mantener demasiado inventario, pagar antes de cobrar o crecer sin calcular las necesidades financieras puede ejercer una presión importante sobre la liquidez.
La mejor forma de prevenir estas situaciones es mantener información actualizada, proyectar el flujo de caja y tomar decisiones teniendo en cuenta no solamente cuánto dinero genera una operación, sino también cuándo estará realmente disponible.
Cuando existe una necesidad temporal de recursos, soluciones como el factoring, el crédito a corto plazo o el confirming pueden complementar una adecuada estrategia de capital de trabajo.
¿Tu empresa tiene buenas ventas, pero la caja no refleja el mismo crecimiento? En NEFINCOL podemos orientarte para identificar alternativas de liquidez como factoring, crédito a corto plazo y confirming, de acuerdo con las características y necesidades financieras de tu organización.
“`