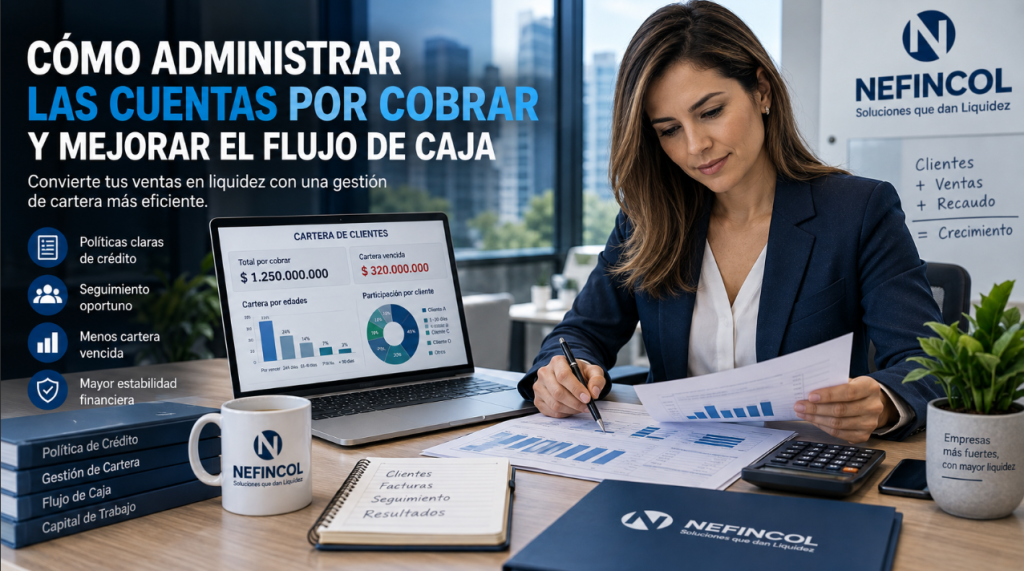
Vender es fundamental para cualquier empresa, pero convertir esas ventas en dinero disponible es igual de importante.
Cuando una organización vende a crédito, una parte de sus recursos queda representada en cuentas por cobrar. Mientras el cliente no pague, ese dinero todavía no puede utilizarse para cubrir nómina, comprar inventario, pagar proveedores o financiar nuevas oportunidades comerciales.
Por esta razón, administrar correctamente las cuentas por cobrar no debería limitarse a llamar a los clientes cuando una factura ya está vencida. Requiere definir políticas de crédito, realizar seguimiento a los vencimientos, analizar el comportamiento de los clientes y mantener información actualizada sobre la cartera.
Una buena gestión permite acelerar el recaudo, reducir el riesgo de cartera vencida y proteger el flujo de caja de la empresa.
Una venta a crédito todavía no es efectivo. La operación se convierte realmente en liquidez cuando el dinero de la factura ingresa a la empresa.
Las cuentas por cobrar representan valores que los clientes deben a la empresa como consecuencia de productos entregados o servicios prestados que todavía no han sido pagados.
Por ejemplo, si una empresa vende mercancía por $50.000.000 y concede al cliente un plazo de 60 días, esos $50.000.000 permanecerán como una cuenta por cobrar hasta que se realice el pago.
Durante ese periodo, la empresa puede haber tenido que asumir costos como:
Esto explica por qué las cuentas por cobrar tienen una relación directa con el flujo de caja de una empresa.
Una empresa puede aumentar sus ventas y, al mismo tiempo, tener cada vez menos dinero disponible si el crecimiento de sus cuentas por cobrar es mayor que el crecimiento de sus recaudos.
Administrar adecuadamente la cartera permite:
Las cuentas por cobrar forman parte del activo corriente, por lo que su calidad y velocidad de recuperación influyen directamente en el capital de trabajo.
No basta con saber cuánto deben los clientes. También es necesario saber quién debe, cuándo debe pagar, cuánto tiempo lleva pendiente y qué probabilidad existe de recibir el dinero en la fecha prevista.
Uno de los errores más frecuentes consiste en pensar que la gestión de cartera comienza cuando se emite la factura.
En realidad, comienza desde el momento en que la empresa decide vender a crédito.
Antes de conceder un plazo a un cliente debería definirse:
Estas decisiones deberían formar parte de una política de crédito y cartera conocida por las áreas comercial, financiera y administrativa.
La política de crédito establece las reglas mediante las cuales la empresa decide cuándo y bajo qué condiciones permite que un cliente pague después de recibir el producto o servicio.
Puede incluir aspectos como:
Una política clara evita que las condiciones dependan únicamente de cada negociación comercial.
El objetivo no es eliminar las ventas a crédito, sino concederlas de acuerdo con el nivel de riesgo de cada cliente.
Dependiendo del valor de la operación, pueden revisarse elementos como:
Un cliente nuevo con una compra importante no necesariamente debería recibir inmediatamente las mismas condiciones que un cliente con varios años de pagos puntuales.
Un límite de crédito determina cuánto dinero puede mantener pendiente un cliente en determinado momento.
Supongamos que una empresa establece un cupo de $100.000.000.
Si el cliente ya tiene $85.000.000 pendientes, antes de autorizar una nueva venta por $40.000.000 debería revisarse el riesgo de aumentar la exposición hasta $125.000.000.
Los límites permiten evitar que una sola cuenta crezca sin control.
Las condiciones deberían quedar establecidas desde la negociación.
El cliente debe conocer claramente:
Evitar expresiones ambiguas como “pago aproximadamente en 30 días” ayuda a reducir diferencias posteriores.
Cada día que una empresa tarda innecesariamente en facturar puede convertirse en un día adicional antes de recibir el dinero.
Por eso, una vez entregado el producto o cumplido el servicio y reunidos los requisitos necesarios, la facturación debería realizarse lo antes posible.
No es conveniente descubrir el día del vencimiento que la factura nunca ingresó correctamente al proceso de pago del cliente.
Después de emitirla conviene confirmar:
Este sencillo control puede evitar semanas de retraso.
Una empresa debe poder consultar rápidamente cuánto dinero tiene pendiente de recaudar.
Cada registro debería contener como mínimo:
La herramienta puede ser un software administrativo, ERP, sistema contable o una solución adaptada al tamaño de la empresa. Lo importante es mantener la información actualizada y centralizada.
Uno de los controles más importantes consiste en organizar las cuentas por cobrar según el tiempo transcurrido desde su vencimiento.
Una clasificación sencilla puede utilizar las siguientes categorías:
Este análisis permite saber si la cartera está envejeciendo.
Ejemplo: tener $500 millones en cuentas por cobrar no significa lo mismo si $450 millones todavía están dentro del plazo acordado que si $300 millones llevan más de 90 días vencidos.
Una empresa no debería esperar al vencimiento para contactar al cliente.
Puede utilizar un esquema preventivo como el siguiente:
La comunicación preventiva suele ser más efectiva y menos incómoda que comenzar a contactar al cliente cuando la deuda ya acumula varias semanas.
Una buena gestión de cartera debe ser firme, pero también profesional.
El objetivo es recuperar el dinero sin deteriorar innecesariamente una relación comercial valiosa.
Algunas buenas prácticas son:
Cuando el cliente informa una dificultad real, contar con información suficiente permite evaluar alternativas sin perder el control de la cartera.
Una promesa de pago debería contener una fecha concreta y un valor específico.
Por ejemplo:
Factura: 4587
Saldo: $28.000.000
Fecha prometida de pago: 25 de septiembre
Responsable: Área de Tesorería del cliente
Posteriormente debe verificarse si el compromiso fue cumplido.
Un cliente que incumple reiteradamente sus promesas debería recibir un nivel de seguimiento diferente y posiblemente una revisión de sus condiciones de crédito.
No solamente importa cuánto dinero tiene pendiente la empresa. También es importante determinar quién debe ese dinero.
Supongamos una cartera total de $1.000 millones:
El cliente A representa el 45 % de toda la cartera.
Incluso si siempre ha pagado correctamente, un retraso significativo podría generar una presión importante sobre el flujo de caja.
Por eso conviene calcular periódicamente:
Medir la cartera permite detectar deterioros antes de que se conviertan en problemas mayores.
Permite conocer qué proporción de las cuentas por cobrar ya superó su fecha de pago.
Porcentaje de cartera vencida = Cartera vencida ÷ Cartera total × 100
Si una empresa tiene $500.000.000 en cartera y $75.000.000 están vencidos:
$75.000.000 ÷ $500.000.000 × 100 = 15 %
Esto significa que el 15 % de su cartera se encuentra fuera del plazo previsto.
Este indicador ayuda a estimar cuántos días tarda, en promedio, la empresa en convertir sus ventas a crédito en efectivo.
Días promedio de cobro = Cuentas por cobrar ÷ Ventas a crédito × días del periodo
Más que buscar una cifra universal, conviene comparar la evolución del indicador con las condiciones de crédito de la propia empresa.
Si los clientes tienen un plazo de 30 días, pero el promedio de recaudo aumenta progresivamente hasta 50 o 60 días, existe una señal que merece atención.
Este dato permite identificar qué tan confiables son los compromisos obtenidos durante la gestión de cobranza.
Permite determinar cuánto del total depende de uno o varios clientes importantes.
Muestra cuánto dinero se encuentra por vencer y cuánto acumula 30, 60, 90 días o más de retraso.
Supongamos que una empresa tiene $400.000.000 pendientes de recaudo.
La cartera se distribuye de esta manera:
La cartera vencida total corresponde a $160.000.000.
El porcentaje vencido sería:
$160.000.000 ÷ $400.000.000 × 100 = 40 %
Esto significa que cuatro de cada diez pesos representados en cuentas por cobrar ya superaron su fecha prevista de pago.
Con esta información, la empresa puede priorizar la gestión sobre los saldos más antiguos, analizar qué clientes concentran el problema y revisar si sus políticas actuales de crédito están funcionando.
Cuando el retraso deja de ser ocasional y se convierte en un comportamiento recurrente, deberían revisarse las condiciones comerciales.
Dependiendo de cada caso puede considerarse:
Seguir aumentando la exposición frente a un cliente que acumula retrasos puede convertir una oportunidad comercial en un problema financiero.
Si quieres profundizar en este escenario, consulta nuestro artículo sobre qué hacer cuando los clientes pagan tarde.
Las metas comerciales no deberían llevar a ignorar la capacidad de pago del cliente.
Sin límites, una cuenta puede crecer considerablemente antes de que se detecte el riesgo.
Retrasar la emisión puede extender innecesariamente el ciclo de recaudo.
Una factura puede quedar detenida durante semanas por un documento faltante.
La gestión preventiva permite identificar problemas antes de que afecten el recaudo.
Un cliente que siempre paga puntualmente no presenta el mismo nivel de riesgo que uno que incumple repetidamente.
Trabajar con información atrasada dificulta tomar decisiones correctas.
El equipo comercial necesita conocer las obligaciones pendientes antes de aprobar nuevas ventas.
La gestión de cuentas por cobrar no puede estar completamente separada del área comercial.
Antes de negociar una nueva venta, el vendedor debería poder conocer:
Esto permite crecer comercialmente sin perder el control financiero.
La mejor venta no es solamente la que deja un buen margen. También debe tener condiciones que permitan convertirla oportunamente en efectivo.
Las cuentas por cobrar forman parte de los activos corrientes.
Sin embargo, no tienen la misma disponibilidad que el efectivo.
Una empresa podría mostrar un capital de trabajo positivo porque tiene una cantidad importante de dinero representada en facturas, pero aun así enfrentar problemas para pagar sus obligaciones si esas facturas tardan demasiado en convertirse en dinero.
Por esta razón, no solamente debe analizarse cuánto capital de trabajo tiene una empresa, sino también la calidad y velocidad de recuperación de sus activos corrientes.
Puedes profundizar en este tema en nuestro artículo sobre capital de trabajo y su importancia para el crecimiento empresarial.
El flujo de caja depende de cuándo entra y sale realmente el dinero.
Una factura puede estar registrada como una cuenta por cobrar, pero no produce efectivo hasta que el cliente realiza el pago.
Si los días de recaudo aumentan mientras los pagos a proveedores, trabajadores e impuestos se mantienen en las mismas fechas, aparece una brecha financiera.
Cuando esta diferencia se vuelve significativa pueden aparecer problemas de liquidez.
La solución puede requerir una combinación de mejor gestión de cartera, renegociación de plazos, planificación financiera y alternativas de financiación.
El factoring puede formar parte de una estrategia de gestión de capital de trabajo cuando la empresa tiene facturas elegibles pendientes de pago y desea convertirlas en liquidez antes de su vencimiento.
En lugar de esperar 30, 60 o 90 días para recibir determinados recursos, la empresa puede evaluar la negociación de esas facturas.
Esto puede resultar útil para financiar:
La viabilidad dependerá, entre otros factores, de la factura, del pagador, de la documentación y de las condiciones de la operación.
En Colombia, las Facturas Electrónicas de Venta que cumplen los requisitos para convertirse en título valor pueden registrarse en RADIAN, plataforma administrada por la DIAN que permite mantener la trazabilidad de los eventos asociados a su circulación.
Puedes conocer más sobre esta alternativa en nuestro artículo sobre factoring en Colombia.
Una rutina semanal puede ayudar a evitar que los problemas se acumulen.
Conviene revisar:
Esta información debería incorporarse a la proyección de flujo de caja.
Además del seguimiento semanal, mensualmente puede realizarse un análisis más amplio:
El objetivo es identificar tendencias y no limitarse a observar valores aislados.
Una empresa puede evaluar su proceso respondiendo estas preguntas:
Si varias respuestas son negativas, probablemente existen oportunidades importantes para mejorar el ciclo de recaudo.
Una correcta gestión de las cuentas por cobrar ayuda a reducir los problemas de liquidez, pero algunas empresas trabajan naturalmente con clientes que pagan a plazos largos.
En estos casos puede ser necesario complementar la gestión administrativa con soluciones financieras.
NEFINCOL ofrece alternativas orientadas a diferentes necesidades empresariales.
Permite evaluar la negociación de determinadas facturas para obtener recursos antes de su fecha de vencimiento.
Puede utilizarse para determinadas necesidades temporales de operación o capital de trabajo.
Puedes ampliar este tema en nuestro contenido sobre crédito a corto plazo para empresas.
Puede ayudar a organizar los pagos a proveedores y ofrecer alternativas de anticipación de recursos de acuerdo con las condiciones de la operación.
Conoce más sobre qué es el confirming y cómo funciona.
La alternativa adecuada dependerá del origen de la necesidad, las características de la empresa, sus cuentas por cobrar y el plazo durante el cual requiere los recursos.
Son valores pendientes de pago que los clientes deben a una empresa como consecuencia de productos vendidos o servicios prestados a crédito.
Es recomendable establecer políticas de crédito, evaluar a los clientes, definir límites y plazos, facturar oportunamente, realizar seguimiento antes del vencimiento y mantener la cartera clasificada por edades.
Corresponde a las cuentas por cobrar cuya fecha acordada de pago ya pasó sin que la empresa haya recibido los recursos.
Es una clasificación de las cuentas por cobrar según el tiempo transcurrido desde su vencimiento. Puede dividirse, por ejemplo, entre cartera por vencer, 1 a 30 días, 31 a 60 días, 61 a 90 días y más de 90 días.
Puede reducirse mediante una mejor evaluación de crédito, seguimiento preventivo, facturación correcta, confirmación de documentos, límites de crédito, gestión rápida de vencimientos y revisión de las condiciones otorgadas a clientes con retrasos recurrentes.
Es un indicador que ayuda a estimar cuánto tiempo tarda una empresa en convertir sus ventas a crédito en efectivo. Su evolución permite detectar cambios en el comportamiento de recaudo.
Porque una venta registrada como cuenta por cobrar todavía no representa efectivo disponible. Mientras el cliente no pague, la empresa debe continuar atendiendo sus obligaciones con otros recursos.
No necesariamente. El crédito comercial puede ser una herramienta importante para vender y mantener clientes. El riesgo aparece cuando se otorga sin políticas claras, seguimiento o una adecuada planificación financiera.
Puede ayudar a convertir determinadas facturas elegibles en liquidez antes de su vencimiento. La aprobación depende de las características de la factura, el pagador, la documentación y las condiciones de cada operación.
Administrar correctamente las cuentas por cobrar es mucho más que realizar llamadas cuando una factura se vence.
Una buena gestión comienza antes de la venta mediante políticas claras de crédito, continúa con una facturación y documentación adecuadas y se complementa con seguimiento constante, análisis de cartera e indicadores de recaudo.
El objetivo es convertir las ventas en efectivo dentro de los tiempos previstos y evitar que una parte excesiva de los recursos de la empresa permanezca inmovilizada en cartera.
Cuando las cuentas por cobrar están controladas, la empresa puede proyectar mejor su flujo de caja, fortalecer su capital de trabajo y tomar decisiones de crecimiento con mayor seguridad.
Y cuando los plazos comerciales son naturalmente extensos, existen alternativas financieras que pueden permitir convertir determinadas facturas en liquidez antes de su vencimiento.
¿Una parte importante de los recursos de tu empresa está concentrada en cuentas por cobrar? En NEFINCOL podemos orientarte para evaluar alternativas de liquidez como factoring y crédito a corto plazo, de acuerdo con las características de tu cartera y las necesidades financieras de tu organización.
“`
© 2022 — Nefincol. Todos los derechos reservados.