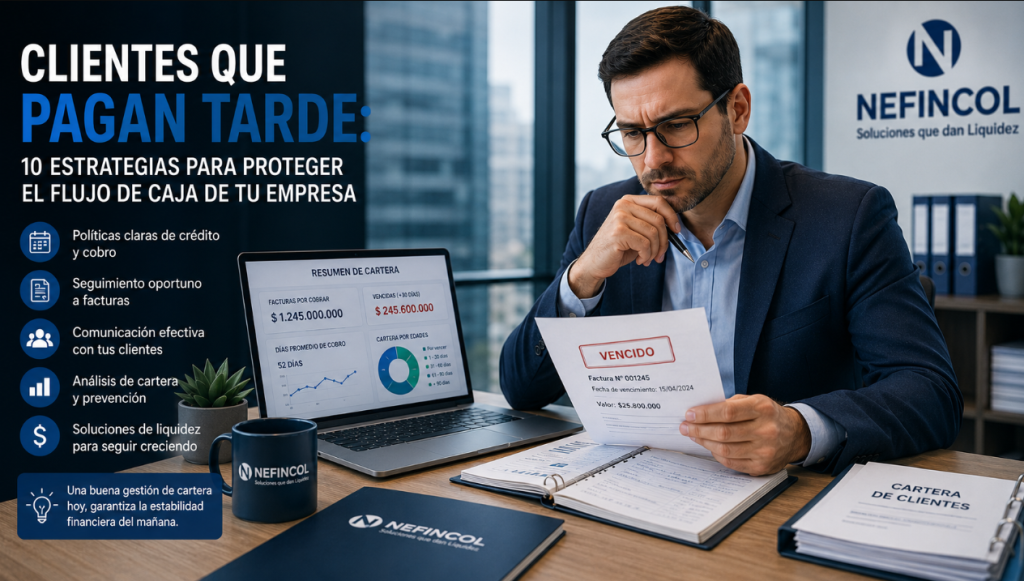
Realizar una venta es una buena noticia para cualquier empresa. Sin embargo, la operación solamente se convierte en efectivo cuando el cliente realmente paga.
Cuando una factura que debía cobrarse en 30, 45 o 60 días comienza a retrasarse, la empresa puede quedar obligada a financiar con sus propios recursos la nómina, los proveedores, los impuestos y otros gastos asociados a una venta que ya realizó.
Por esta razón, los clientes que pagan tarde pueden convertirse en uno de los principales factores que afectan el flujo de caja y el capital de trabajo de una organización.
La solución no consiste únicamente en llamar al cliente después del vencimiento. Una gestión efectiva comienza mucho antes: al establecer las condiciones de crédito, documentar correctamente la operación, emitir oportunamente la factura y realizar seguimiento antes de la fecha de pago.
Una venta no termina cuando se emite la factura. Desde el punto de vista financiero, el ciclo comercial se completa cuando el dinero ingresa efectivamente a la empresa.
Cuando una empresa vende a crédito, asume temporalmente el costo de financiar a su cliente.
Supongamos que una organización vende productos por $100.000.000 con un plazo de pago de 60 días.
Para realizar esa venta tuvo que pagar previamente:
Si al llegar el día 60 el cliente no paga y solicita otros 30 días, la empresa debe financiar durante más tiempo todos esos costos.
Si esta situación se repite con varios clientes, el problema puede comenzar a afectar seriamente la liquidez.
Los retrasos no solamente afectan el saldo disponible en la cuenta bancaria. También pueden producir efectos sobre diferentes áreas de la empresa.
El dinero permanece concentrado en cuentas por cobrar en lugar de estar disponible para financiar la operación.
La empresa puede terminar retrasando sus propios pagos porque tampoco ha recibido el dinero de sus clientes.
Cuando el recaudo se demora, puede ser necesario utilizar recursos propios, créditos u otras alternativas para cubrir temporalmente la diferencia.
Una empresa puede tener oportunidades comerciales, pero no disponer del capital necesario para comprar inventario, ejecutar contratos o aceptar nuevos pedidos.
Cuanto más tiempo permanece una factura vencida, mayor puede ser la incertidumbre sobre su recuperación.
Problema frecuente: una empresa puede mostrar buenas ventas y aun así tener dificultades financieras si una parte importante de esas ventas permanece demasiado tiempo en cuentas por cobrar.
Antes de analizar la cartera es importante diferenciar estos conceptos.
Es una factura cuyo plazo todavía no ha vencido.
Por ejemplo, una factura emitida a 60 días que se encuentra en el día 40 todavía está dentro de las condiciones comerciales acordadas.
Es aquella cuya fecha de pago ya pasó sin que se haya recibido el dinero correspondiente.
Se presenta cuando el retraso se prolonga y aparecen señales que aumentan la incertidumbre sobre la capacidad o intención de pago del cliente.
Esta diferencia es importante porque las acciones de seguimiento deberían aumentar progresivamente según la antigüedad y el riesgo de cada cuenta.
Una buena gestión de cartera comienza antes de que exista una factura vencida.
No todos los clientes deberían recibir automáticamente las mismas condiciones de pago.
Antes de otorgar un plazo puede ser conveniente analizar:
El objetivo no es impedir las ventas a crédito, sino establecer condiciones proporcionales al nivel de riesgo.
El cliente debería conocer desde el principio:
Mientras menos ambigüedad exista, menor será la posibilidad de retrasos causados por diferencias administrativas o comerciales.
Un error frecuente consiste en prestar el servicio o entregar el producto y esperar varios días antes de emitir la factura.
Si una empresa tarda diez días en facturar una operación cuyo pago es a 30 días, puede estar extendiendo en la práctica su periodo de recaudo.
Por eso es conveniente que la facturación forme parte inmediata del cierre de cada venta o servicio.
Algunas facturas no se pagan oportunamente porque existe un inconveniente administrativo que nunca fue detectado.
Puede faltar:
No conviene descubrir estos inconvenientes el día del vencimiento.
Confirmar previamente que la factura fue recibida, registrada y aceptada puede evitar retrasos innecesarios.
La gestión de cobro no debería comenzar cuando la factura ya está vencida.
Puede establecerse un proceso como este:
Este seguimiento ayuda además a detectar con anticipación cualquier inconveniente.
El contacto comercial que realizó la compra no siempre es quien procesa el pago.
Conviene identificar desde el principio:
Tener estos contactos puede reducir significativamente el tiempo necesario para resolver una novedad.
No todas las facturas vencidas deberían recibir el mismo nivel de atención.
Una forma sencilla de organizar la cartera es dividirla en grupos:
Esto permite identificar rápidamente dónde se está concentrando el riesgo y priorizar la gestión.
Un cliente que compra cada vez más, pero paga cada vez más tarde, puede generar una concentración importante de riesgo.
Los límites de crédito permiten controlar cuánto dinero puede permanecer pendiente de cobro con un mismo cliente.
Estos límites pueden revisarse periódicamente según:
En algunos modelos de negocio puede evaluarse un pequeño beneficio económico para los clientes que pagan antes del vencimiento.
Sin embargo, el descuento debe compararse con el beneficio financiero de recibir el dinero anticipadamente.
No tendría sentido reducir significativamente el margen solamente para acelerar unos pocos días el recaudo.
La concentración de cartera puede convertirse en un riesgo incluso cuando el cliente tiene un buen historial.
Si una sola empresa representa una parte muy importante de las cuentas por cobrar, cualquier retraso puede afectar de manera considerable el flujo de caja.
Diversificar la base de clientes ayuda a reducir esta dependencia.
Cuando el plazo acordado ha terminado, es importante actuar rápidamente, pero mantener una comunicación profesional.
Antes de asumir que el cliente simplemente decidió no pagar, verifica si existe alguna novedad.
Por ejemplo:
Respuestas como “próximamente”, “estamos revisando” o “está en tesorería” dificultan la planificación.
Conviene solicitar respetuosamente una fecha específica de pago.
Esto permite actualizar la proyección de caja y realizar un seguimiento más preciso.
Si se llega a un acuerdo por teléfono, es recomendable confirmarlo posteriormente por correo electrónico u otro medio empresarial apropiado.
De esta manera queda trazabilidad sobre:
Si el cliente presenta una dificultad temporal, un acuerdo estructurado puede ser preferible a permitir que la deuda continúe aumentando sin control.
Cualquier acuerdo debe establecer claramente valores y fechas.
Una empresa debería evaluar cuidadosamente la conveniencia de seguir aumentando la exposición frente a un cliente que mantiene facturas vencidas.
Dependiendo de la relación comercial podrían considerarse medidas como:
Si no existe respuesta o los compromisos se incumplen repetidamente, puede ser necesario pasar de una gestión administrativa a una gestión de cobro más formal.
Dependiendo del valor, la documentación y las circunstancias particulares, la empresa puede requerir orientación contable o jurídica para definir los pasos siguientes.
Un cobro oportuno suele ser más efectivo que un cobro tardío. Mientras más tiempo permanezca una factura sin gestión, mayor puede ser la dificultad para recuperar el dinero.
En Colombia existe regulación relacionada con los plazos de pago en determinadas operaciones mercantiles.
La Ley 2024 de 2020 y su reglamentación establecieron normas de pago en plazos justos. Para las operaciones incluidas dentro de su ámbito de aplicación, las facturas electrónicas recibidas a partir del 1 de enero de 2022 deben pagarse dentro del plazo general previsto de 45 días calendario.
La normativa contempla exclusiones y reglas particulares para determinadas operaciones, por lo que cada empresa debe evaluar las condiciones aplicables a sus contratos.
Más allá de la obligación normativa, mantener condiciones de pago claras y razonables contribuye a construir relaciones comerciales sostenibles entre compradores y proveedores.
Un indicador útil para evaluar la gestión de cartera son los días promedio de cobro.
Este indicador permite estimar cuánto tiempo tarda la empresa en convertir sus ventas a crédito en efectivo.
Días promedio de cobro = Cuentas por cobrar ÷ Ventas a crédito × número de días del periodo
Por ejemplo, supongamos que durante un periodo de 90 días una empresa registra:
El cálculo sería:
$200.000.000 ÷ $600.000.000 × 90 = 30 días.
Esto significa que, de forma aproximada, la empresa está tardando 30 días en recaudar sus ventas a crédito.
Lo más importante es observar la evolución del indicador. Si pasa de 30 a 45, luego a 55 y posteriormente a 70 días, puede existir un deterioro progresivo de la gestión de cartera.
Supongamos que una empresa tiene una factura de $150.000.000 cuyo vencimiento estaba previsto para el día 30 del mes.
Con ese dinero esperaba cubrir durante la semana siguiente:
La empresa necesita $110.000.000.
Sin embargo, el cliente informa que pagará 30 días después de la fecha acordada.
La venta continúa existiendo y la factura sigue representando un activo para la empresa, pero el efectivo necesario para atender las obligaciones no está disponible.
Esta es una de las principales razones por las que una empresa puede vender bien y, al mismo tiempo, tener problemas de liquidez.
En este escenario será necesario revisar el efectivo disponible, otros recaudos próximos, los plazos con proveedores y las posibles alternativas de financiación.
Vender a crédito es una práctica normal en muchas actividades empresariales. El objetivo no es eliminarla, sino incorporarla correctamente a la planificación financiera.
Algunas medidas son:
Una adecuada administración de las cuentas por cobrar es parte fundamental de la gestión del capital de trabajo de una empresa.
También está directamente relacionada con la capacidad para mejorar el flujo de caja.
Cuando una empresa tiene facturas pendientes de pago que todavía se encuentran dentro de las condiciones aplicables y cumplen los requisitos de la operación, el factoring puede ser una alternativa para anticipar esos recursos.
En lugar de esperar hasta la fecha de vencimiento, determinadas facturas pueden negociarse para obtener liquidez anticipadamente.
Esto puede permitir utilizar los recursos para:
Es importante aclarar que el factoring no debe confundirse con un mecanismo destinado simplemente a cobrar cualquier factura vencida.
La elegibilidad depende, entre otros factores, del estado de la factura, el pagador, la documentación, el plazo y las políticas de análisis de la compañía de factoring.
Por esta razón, si una empresa sabe desde el principio que tendrá que esperar 30, 60 o 90 días para recibir el pago, puede ser más conveniente evaluar sus alternativas de liquidez antes de que aparezca una situación de urgencia.
En Colombia, RADIAN permite registrar, consultar y mantener la trazabilidad de las Facturas Electrónicas de Venta como Título Valor y de los eventos asociados a su circulación, facilitando también operaciones relacionadas con factoring electrónico.
Puedes conocer más en nuestro artículo sobre factoring en Colombia.
No todas las necesidades de liquidez se originan en una factura que pueda negociarse.
En algunos casos, una empresa puede necesitar recursos para:
En estos escenarios puede evaluarse un crédito a corto plazo para empresas.
La financiación debería analizarse teniendo en cuenta el costo, el plazo y la fuente futura de pago.
Si la factura vence hoy, la empresa debería saber rápidamente si el pago fue realizado o si existe alguna novedad.
Una respuesta indefinida no permite planificar el flujo de caja.
Continuar vendiendo sin revisar la exposición puede aumentar rápidamente el valor en riesgo.
Los compromisos relevantes deberían quedar registrados.
El área comercial puede alcanzar sus metas y aun así generar presión financiera si las ventas se realizan bajo condiciones que dificultan el recaudo.
La planificación anticipada suele permitir evaluar más alternativas y tomar decisiones con menor presión.
Una buena gestión de las cuentas por cobrar no debería ser responsabilidad exclusiva del área contable.
Las decisiones comerciales afectan directamente la liquidez.
Por ejemplo, ventas debería conocer:
El área de cartera debería informar oportunamente cualquier deterioro en los pagos, mientras tesorería debe incorporar los recaudos esperados dentro de la proyección de caja.
Una venta rentable también debe ser cobrable. Crecer de manera sostenible requiere coordinar ventas, cartera y flujo de caja.
Una empresa puede utilizar las siguientes preguntas como revisión básica:
Si varias respuestas son negativas, existe una oportunidad importante para fortalecer la gestión financiera.
Los plazos de pago forman parte de muchas relaciones comerciales y no necesariamente representan un problema cuando están correctamente planificados.
La dificultad aparece cuando el tiempo que transcurre entre vender y cobrar comienza a limitar la capacidad de la empresa para operar o crecer.
NEFINCOL ofrece soluciones financieras orientadas a atender diferentes necesidades empresariales.
Permite evaluar la negociación de determinadas facturas por cobrar para obtener liquidez antes de su vencimiento.
Puede apoyar necesidades puntuales de capital de trabajo u operación cuando se requiere financiación temporal.
Ayuda a organizar la gestión de pagos a proveedores y puede facilitarles alternativas de pago anticipado de acuerdo con las condiciones de la operación.
Cada alternativa responde a necesidades diferentes, por lo que es recomendable analizar primero el origen de la necesidad de liquidez, el plazo requerido y la fuente esperada de los recursos.
Lo primero es confirmar si existe algún inconveniente administrativo, contactar al responsable del pago y solicitar una fecha concreta. Si el retraso continúa, conviene aplicar el protocolo de cartera definido por la empresa y documentar los compromisos adquiridos.
Es recomendable evaluar a los clientes antes de otorgar crédito, definir condiciones claras, facturar oportunamente, confirmar la recepción de los documentos y realizar seguimiento antes de la fecha de vencimiento.
Una factura se encuentra vencida cuando ha transcurrido la fecha acordada para su pago sin que el dinero haya sido recibido.
El dinero permanece concentrado en cuentas por cobrar mientras la empresa continúa atendiendo nómina, proveedores, impuestos y otros gastos. Esto puede generar una necesidad temporal de liquidez.
Es un indicador que ayuda a estimar cuánto tiempo tarda una empresa en convertir sus ventas a crédito en efectivo. Su seguimiento permite detectar si los periodos de recaudo están aumentando.
Depende de las circunstancias. La empresa debería revisar el valor pendiente, el comportamiento histórico, el riesgo y la capacidad de pago antes de aumentar su exposición. Puede ser necesario reducir el cupo, modificar el plazo o suspender temporalmente nuevas ventas a crédito.
Puede ser una alternativa para determinadas facturas elegibles, permitiendo anticipar recursos antes del vencimiento. La aprobación depende del pagador, la factura, la documentación, el plazo y las condiciones de la operación.
No debe asumirse que cualquier factura vencida puede negociarse mediante factoring. Este mecanismo normalmente requiere un análisis previo y la elegibilidad depende del estado de la factura y de las condiciones de cada operación.
Porque las ventas a crédito no generan efectivo inmediatamente. Si los gastos deben pagarse antes de que los clientes cancelen sus facturas, puede producirse una brecha temporal de caja.
Los clientes que pagan tarde pueden afectar significativamente la liquidez de una empresa, especialmente cuando una parte importante de las ventas se realiza a crédito.
Sin embargo, muchos problemas pueden prevenirse mediante políticas claras de crédito, facturación oportuna, seguimiento antes del vencimiento, control de la cartera y comunicación constante con los clientes.
También es importante recordar que una cuenta por cobrar representa dinero que la empresa ya generó comercialmente, pero que todavía no está disponible para financiar la operación.
Por eso, administrar correctamente los tiempos de cobro es fundamental para proteger el flujo de caja y mantener un capital de trabajo saludable.
Cuando los plazos comerciales generan una necesidad temporal de recursos, pueden evaluarse alternativas financieras que permitan mantener la continuidad de la empresa sin esperar necesariamente hasta la fecha de pago de las facturas.
¿Tu empresa tiene recursos concentrados en facturas pendientes de pago? En NEFINCOL podemos orientarte para evaluar alternativas de liquidez como factoring y crédito a corto plazo, de acuerdo con las características de tus cuentas por cobrar y las necesidades financieras de tu organización.
“`
© 2022 — Nefincol. Todos los derechos reservados.